


Moelven förlorade över en miljard norska kronor under 2025 och har lagt ned tre sågverk på sexton månader. Två norska skogsägarföreningar bär hela risken. Marknaden ställer frågan om hela den svenska delen av koncernen kommer att säljas, eller om det räcker att trimma verksamheten och vänta ut konjunkturen
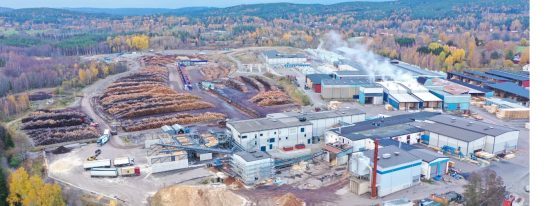
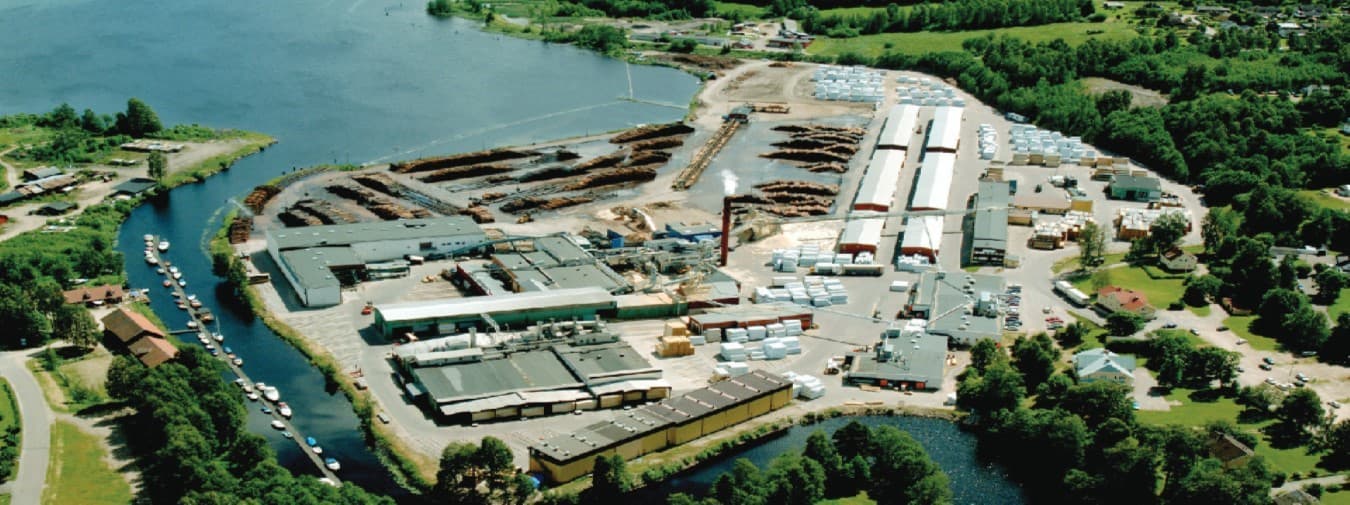
Vid Övre Frykens strand i Torsby rullar det in två och en halv timmerbilar i timmen. Ut från Moelven Notnäs går det ungefär en och en halv trailer med sågade trävaror under samma timme. Drygt hälften av stocken blir träprodukter, resten blir cellulosaflis, spån, torrflis och bark. Barken och torrflisen går till Advens energianläggning intill, som i sin tur torkar virket och värmer Torsbyborna. Ungefär halva produktionen går på export. Resten stannar i Sverige och blir golv, snickerier och konstruktionsvirke.
Fyra mil norrut, uppe i Klarälvdalen, står ett annat sågverk tyst. Moelven Notnäs Ransby lades ned i maj 2025. Tjugofyra anställda och fjorton inhyrda entreprenörer förlorade jobbet, och koncernen skrev ned anläggningen med 46 miljoner norska kronor.
Det intressanta med Ransby är inte att det lades ned. Det är att Moelven vägrade sälja. Det fanns intresserade köpare. Divisionschefen Anders Lindh förklarade beslutet med att man stängde sågverket för att minska efterfrågan på timmer och försöka stoppa de skenande timmerpriserna. Ett företag som hellre skrotar en anläggning än låter en konkurrent köra den, för att skydda sin egen råvarumarknad, beter sig inte som ett företag på väg att sälja.
Det är utgångspunkten för den här genomgången. Moelven är i den djupaste krisen i koncernens moderna historia. Frågan är vad ägarna tänker göra åt den? Trimma kostnader och produktion i nuvarande verksamhet eller lätta på det ekonomiska trycket genom att sälja av tillgångar?
Moelven 2025: En miljard i minus och tre divisioner som blöder samtidigt
Siffrorna för 2025 är brutala. Omsättningen steg till 14 404 miljoner norska kronor, men rörelseresultatet landade på minus 1 086 miljoner. Det är en försämring med 887 miljoner från ett 2024 som redan var ett förlustår. Årets resultat blev minus 1 032 miljoner.
Soliditeten föll från 45,3 till 37,2 procent, alltså under koncernens eget mål på 40. Nettoräntebärande skuld steg till 2 585 miljoner. Avkastningen på sysselsatt kapital blev minus 16,5 procent mot ett mål på plus 13.
Krisen är dessutom bred. Sågverksdivisionen Timber gick från nollresultat till minus 429 miljoner. Wood, alltså vidareförädlingen, gick från plus 22 till minus 204. Byggsystem gick från minus 145 till minus 352, varav 169 miljoner är en avsättning för en rättstvist kring Moelven Byggmodul AB efter en dom i Stockholms tingsrätt. Alla tre divisionerna förlorade pengar samtidigt, vilket inte har hänt tidigare under nuvarande ägarstruktur.
Och det gick åt fel håll under året. Första halvåret gav minus 380 miljoner, andra halvåret minus 706.
Åtgärderna har följt i tät takt. Ransbysågen stängdes ner i maj 2025, Løten i Norge i juni samma år, omorganisation av limträverksamheten i juli 2026 och nu besked om nedläggning av Årjäng den 8 september. Årjängs såg omsatte 427 miljoner kronor 2025 med ett rörelseresultat på minus 42,1 miljoner, och 38 medarbetare berörs. Sammanlagt identifierade Moelven under hösten 2025 åtgärder motsvarande 423 årsverken.
Morten Kristiansen lämnade vd-posten i maj 2026 efter nära tolv år. Styrelseordföranden Finn Ivar Marum beskrev då bolaget som stående vid ett vägskäl. Vera Flatebø, tidigare chef för Byggsystem, utsågs i juli till permanent koncernchef. I dagarna slutade Timberdivisionens chen Anders Lindh. De nyinvesterade men blödande svenska sågverken Edane och Valåsen har båda fått nya Vd:ar. Hela havet stormar hos Moelven.
Två skogsägarföreningar bär hela risken i Moelven
Moelven ägs till 66,8 procent av Glommen Mjøsen Skog SA och till 32,8 procent av Viken Skog SA. Resten, 0,3 procent, fördelas på 823 småaktieägare. Det är en ägarstruktur som byggts upp i steg sedan Finnforest sålde sig ur bolaget 2006, och varje steg har minskat antalet kapitalkällor.
Glommen Mjøsen Skogs koncernresultat för 2025 blev minus 992 miljoner norska kronor. Viken Skogs koncern landade på minus 425 miljoner, varav ungefär 338 kommer direkt från Moelven. Båda ställde in efterlikviden till medlemmarna.
Bärkraften är dock bättre än den bilden antyder. Glommen Mjøsens moderbolag har 87,7 procents soliditet, ingen långfristig skuld och omkring 707 miljoner i likvida medel och värdepapper. Vikens moderbolag har 1 394 miljoner i eget kapital. De är inte kapitalsvaga i meningen överbelånade.
Däremot är de extremt koncentrerade. Moelvenaktierna bokförs i Glommen Mjøsens moderbolag till 1 225 miljoner, vilket motsvarar 56 procent av moderbolagets hela egenkapital. En enda tillgång, i en enda bransch, i samma värdekedja som ägarna själva verkar i.
Till det kommer en inbyggd rollkonflikt. Ungefär hälften av Moelvens timmerbehov på drygt fyra miljoner kubikmeter köps i Norge, där de föreningarna som äger bolaget är de dominerande leverantörerna. När timmerpriset stiger går värdet till medlemsledet och förlusten till ägarledet. Under 2025 satte Glommen Mjøsen rekord i virkesomsättning och betalade maximal förräntning på andelskapitalet, samtidigt som bolaget de äger till två tredjedelar förlorade över en miljard.
I årsredovisningen skriver Glommen Mjøsen att den nya situationen kräver nya verktyg i ägarskapet, och att man arbetar aktivt för robusta och framtidsinriktade lösningar. Det är ovanligt språk i en årsredovisning från en skogsägarförening. Det kan vara förenligt med kapitaltillskott, med ny delägare och med strukturförändring. Det utesluter ingenting.
Moelvens råvaruförklaring håller inte
Den vanliga förklaringen till krisen är timmerpriset, och den är inte fel i sak. Moelven anger själva att en procents förändring i timmerpriset slår med 56 miljoner på rörelseresultatet. Norska skogsägare fick i genomsnitt 870 kronor per kubikmeter 2025, en uppgång med 25 procent. Svenska sågtimmerpriser steg omkring 20 procent samma år. Räknat rakt av ryms hela resultatfallet inom råvarukostnaden.
Problemet är att förklaringen inte håller som konkurrenskraftsargument. Räknar man om de europeiska timmerpriserna till samma bas, kronor per kubikmeter fast mått under bark vid väg, ser bilden ut så här för grantimmer enligt senast tillgängliga statistik: Österrike omkring 1 350 kr/m3fub, södra Tyskland 1 260 till 1 330 kr, Finland omkring 1 220 kr, Sverige (Svealand) 966 kr, Estland över 1 200 kr.
Samtidigt rapporterades under första halvåret 2026 att tyska och österrikiska producenter erbjöd sågade trävaror omkring 10 till 20 euro per kubikmeter under nordisk nivå, och att nordiska säljare hade svårt att matcha det på kontinentala marknader.
Österrikarna betalar alltså mer för stocken men säljer ändå billigare än vi. Då faller råvarupriset som förklaring till den relativa positionen. Det förklarar resultatets svängning över tid, inte varför konkurrenterna tar marknadsandelar.
Nordiska sågverk har dessutom en reell energifördel. Enligt Eurostat låg industrielpriset för motsvarande verksamhet under andra halvåret 2025 på 22,64 eurocent per kilowattimme i Tyskland mot 9,70 i Sverige. Moelven förbrukar omkring en terawattimme per år, varav tre fjärdedelar egenproducerad bioenergi ur den egna barken och spånet. Fördelen på den inköpta elen motsvarar i storleksordningen två till fyra procent på timmerpriset. Betydelsefullt, men uppenbarligen inte tillräckligt för att rädda upp konkurrenskraften.
Det verkliga värdet ligger i marken
Om man ska förstå varför någon över huvud taget skulle vilja köpa Moelvens svenska verksamhet ska man inte titta i balansräkningen först. Man ska titta på kartan.
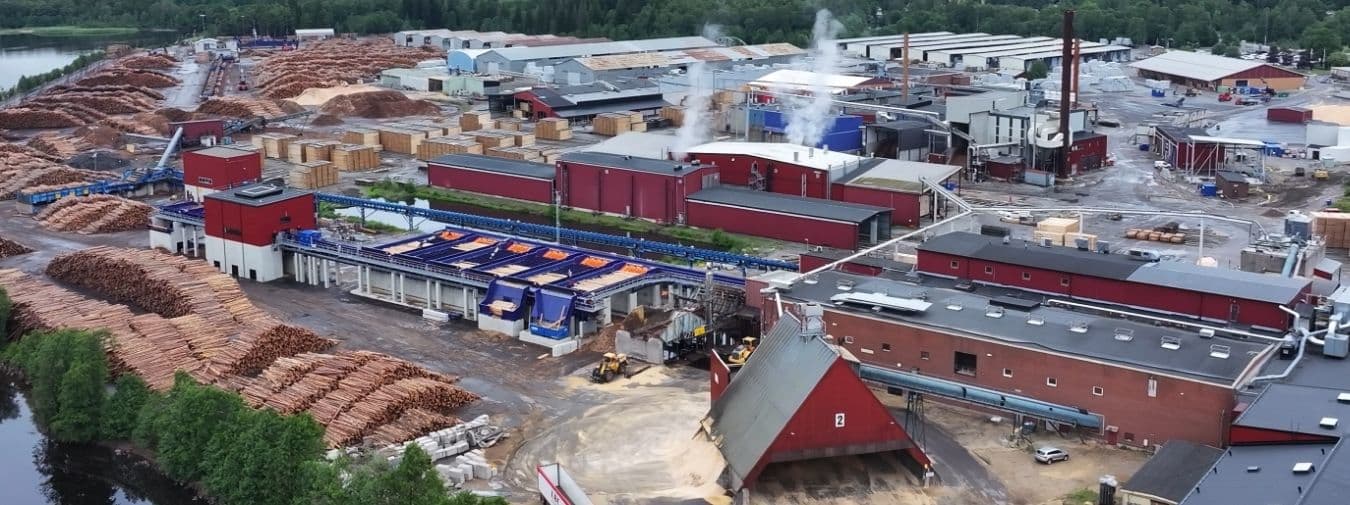
Moelvens svenska sågverk ligger, efter nedläggning av Årjäng, i Karlskoga, Arvika, Torsby och Malungstrakten. Det omfattar Värmland, delar av Bergslagen och södra Dalarna. Det är sannolikt ett av de allra bästa granområden som finns i Europa. Långa starka fibrer, jämn årsringsbredd, hög densitet, rak och kvistren stam och en avverkningsålder som fortfarande ger dimensioner. Notnäs vid Övre Fryken sågar gran som går till både snickerier och konstruktionsvirke. Alltså till produkter där både utseendet och hållfastheten spelar stor roll.
Det här är inte en romantisk överdrift från en Värmlänning. Det är industriell hårdfakta. Den grankvalitet som finns runt Arvika, Torsby, Sysslebäck och Malung går inte att köpa i Bayern, inte i Steiermark och inte i Baltikum. Bark- och granbarkborreangreppen har dessutom tunnat ut just den typen av bestånd i stora delar av Centraleuropa, och den tyska barkborre-volymen har fallit från drygt 60 miljoner kubikmeter 2020 till knappt 13 miljoner 2025.
Frågan är vem som kan förvandla den råvaran till pengar?
Centraleuropeiska sågverk har byggt hela sin affärsmodell på att göra just det. De betalar dyrt för stocken och kompenserar genom att sortera hårt, bygga in ingenjörskompetens tidigt i projektspecifikationen och sälja färdiga lösningar i stället för kubikmeter. ”Sichtqualität”, synligt trä i offentliga miljöer, KVH- och limträ i dimensioner som skrivs in i byggbeskrivningen innan upphandlingen ens börjat. De tar ut premien i förädlings- och specifikationsledet, inte på sågverkstomten.
Det är precis den kompetensen en österrikisk köpare skulle ta med sig in i Edane, Notnäs och Valåsen. Och det är precis där en potentiell affär skulle skapa sitt mervärde: inte i anläggningarna som redan är moderna utan i vad någon annan kan göra med samma stock.
Förädlingen finns redan, och räcker ändå inte
Här blir det obekvämt, för Moelven är inte ett svenskt sågverksföretag som saknar förädling. Tvärtom. Koncernen har limträ i Töreboda, plywood i Otterbäcken. I divisionen Wood finns hyvlerier med produktion av golv, inredningspanel och fasadvirke. Ja, till och med byggmoduler finns i produktutbudet. Wood-divisionen har femton enheter och 1 040 anställda, Byggsystem har 1 087. Tillsammans är de större än sågverksdivisionen. Ungefär 90 procent av Woods försäljning går till skandinaviska kunder.
Ändå: Wood minus 204 miljoner, Byggsystem minus 352. Förädlingsgraden i sig löste ingenting under fjolåret för Moelven.
Det säger något viktigt om vad problemet faktiskt är. Det räcker inte att äga hyvlerier och limträfabrik. Skillnaden mot Binderholz, Mayr-Melnhof Holz eller Pfeifer ligger i var i processen värdet låses fast. Den skandinaviska modellen säljer i stor omfattning standardsortiment genom grossist- och bygghandelsledet till en marknad som är prisstyrd. Den centraleuropeiska modellen kommer in tidigare, i projekteringen, och säljer en specifikation som sedan bara kan levereras av den som skrev den.
Moelvens limträ i Töreboda är intressant i det ljuset. Bolaget uppges vara först i Europa med att industrialisera kantlimning av balkar, och under 2026 har koncernen medvetet flyttat de större och mer komplexa projekten dit. Det är ett steg i rätt riktning. Men det är ett steg, inte en modell.
Scenario ett: sälj Moelvens svenska verksamhet
Argumenten för att Moelven skulle sälja av sin svenska verksamhet är starkare än man först tror.
- Ägarna saknar avsättningsmotiv i Sverige. Glommen Mjøsen och Viken Skog köper virke av norska skogsägare. De svenska anläggningarna köper svenskt timmer i konkurrens med Stora Enso, Setra, Vida och Bergkvist Siljan. För en norsk medlem är de svenska tillgångarna en finansiell placering, inte ett avsättningsinstrument.
- Krisen är tyngst i Sverige. Tre av fyra nedstängningar sedan 2025 avser svenska anläggningar, och lönsamheten i den exportinriktade svenska verksamheten är för tillfället kraftigt negativ.
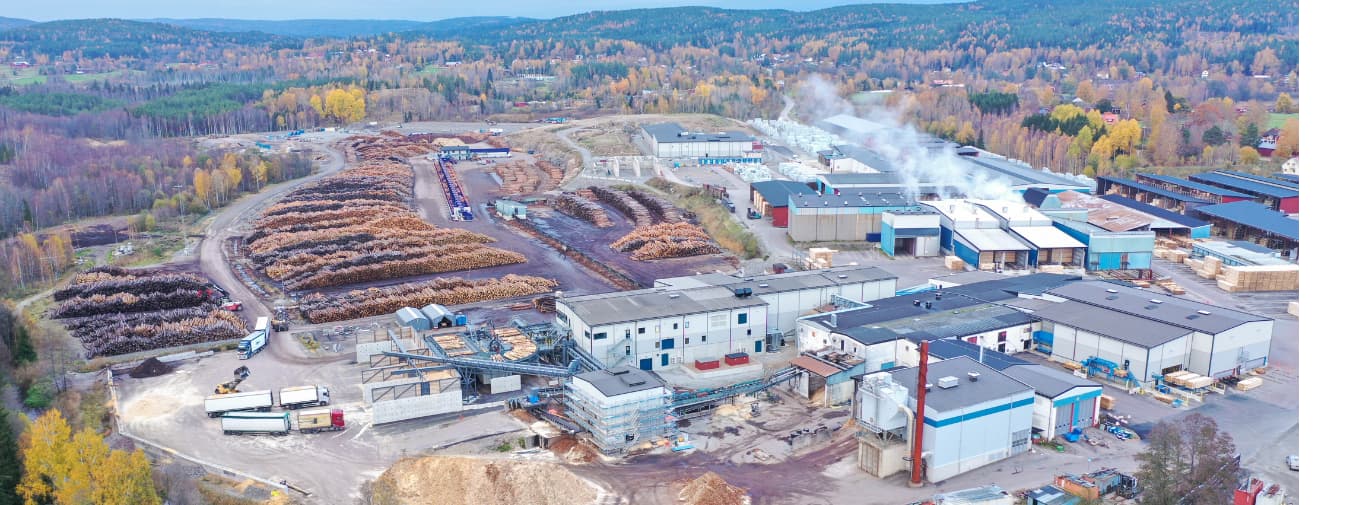
- Tillgångarna är ovanligt attraktiva just nu. Valåsen fick nytt timmerintag, ny sågline, hyvleri och torkar färdiga första kvartalet 2025. Edanesågen fick ny sågline i mars och ny hyvleridel i fjärde kvartalet samma år. Capex (långsiktiga investeringar) låg på 1 085 miljoner 2023 och 1 289 miljoner 2024. En köpare får modern kapacitet utan ombyggnadsrisk.
- Kapitalstrukturen måste hanteras före maj 2028, när kreditfaciliteterna på 1 000 miljoner norska kronor och 1 400 miljoner svenska kronor förfaller. Någon form av försäljning är den enda lösning som inte kräver pengar från medlemmarna om finansiärerna får kalla fötter.
Argumenten emot är dock konkreta på ett annat sätt.
- Ransbyfallet. Man vägrade sälja ett litet sågverk till en konkurrent för att skydda timmermarknaden. Vi kan utgå från att det blir samma sak med Årjängssågen. Att då sälja halva koncernen till Europas största sågverksgrupp vore ett byte av hela världsbilden.
- Timingen. Glommen Mjøsen beskriver själva Valåsen och Edanesågen som det största fundamentet för koncernens trävaru- och hyvlingsproduktion i Sverige framöver. Att sälja innan avkastningen realiserats, i konjunkturbotten, med negativ EBITDA i tillgången, är att låsa in hela investeringsförlusten. Ebberöds bank helt enkelt.
- Integrationen går åt motsatt håll. Under 2026 har limträprojekten samlats hårdare mot Töreboda och listtillverkningen samordnats mot den skandinaviska marknaden. Man förbereder inte en avknoppning genom att integrera tätare.
- Finansieringen. Den svenska kredittranchen på 1 400 miljoner kronor gör att bankerna måste in tidigt i varje separationsscenario. Någon snabb och diskret process blir det inte.
Vad som talar mot utländska köpare just nu
Ziegler Group, som köpte Balungstrand och Bäckebron 2022, gick i konkurs i november 2024. Profura återköpte de svenska sågverken i början av 2025. Utländskt ägande i svensk sågverksindustri är inte en enkelriktad trend.
Mayr-Melnhof Holz, som äger Bergkvist Siljan i Insjön och Blyberg, har lagt ned Mora. Koncernen konsoliderar i Sverige snarare än expanderar.
HS Timber tog över Malå Såg sommaren 2026, men med fokus på norrländsk furu och ett samarbete med Sveaskog. Det är en annan råvarunisch än värmlandsgranen.
Binderholz är i egenskap av granspecialist den mest logiska köparen på papperet. Men koncernen tog i juli 2026 hela styrkan på cirka 250 anställda vid sina finska enheter i Lieksa och Nurmes till förhandlingar, med hänvisning till ohållbart dyr råvara.
Scenario två: trimma Moelven och vänta ut nästa trävaruboom
Det alternativa scenariot är att hela den här rörelsen bara är en kapacitetsanpassning i väntan på nästa uppgång. Det är inte en naiv tanke. Den har ett mycket konkret facit bakom sig.
Under 2021 gjorde Moelven ett rörelseresultat på 2 986 miljoner norska kronor på en omsättning av 14 872 miljoner. Rörelsemarginalen var 20,1 procent. Det året tjänade koncernen in, på tolv månader, nästan tre gånger 2025 års förlust.
Logiken i vänta-scenariot är rak. Europeisk byggkonjunktur ligger fortfarande djupt nere. Förbrukningen av sågade barrträvaror i EOS-länderna plus Storbritannien låg 2024 på 42,8 miljoner kubikmeter, ungefär 13 procent under 2021 års nivå, med prognoser om långsam återhämtning till knappt 44 miljoner 2026. Samtidigt krymper råvarubasen. Gudrun och granbarkborren har tömt stora delar av Götalands mogna granskog, rysk import är borta från Europa och den centraleuropeiska barkborre-huggningen är avslutad samtidigt som granförråden minskats påtagligt.
När Europa börjar bygga igen möter en återstartad efterfrågan alltså en råvarubas som är väsentligt mindre än 2021. Det är receptet för ett prisrally i trävaror. Den som då har fyra moderna svenska sågverk mitt i Europas bästa granområde, med nyinvesterade såglinjer och hyvlerier, står mycket bra till.
Det är i praktiken vad nedläggningarna handlar om. Ransby, Løten och Årjäng tar bort omkring en kvarts miljon kubikmeter sågad kapacitet och motsvarande timmerefterfrågan på ca 500 000 m3fub. Det sänker koncernens kostnadsmassa, dämpar trycket uppåt på timmerpriset och koncentrerar volymen till de anläggningar där kapitalet redan ligger. Det är exakt vad man gör om man tänker överleva till nästa cykel, inte om man tänker sälja.
Frågan är bara om man hinner. Likviditetsreserven stärktes visserligen från 879 till 1 170 miljoner under 2025, och kassaflödet från löpande verksamhet vände från minus 790 till plus 473 miljoner. Men hela den vändningen kom från frigjort rörelsekapital på 873 miljoner, och den manövern går inte att upprepa. Och 2026 blir inte automatiskt bättre: massaveden faller nu snabbare än timret, vilket pressar marginalen från biproduktssidan.
En tredje väg att gå skulle kunna vara en börsnotering och försäljning av en del av Moelvenkoncernen. Finska skogsägarföreningen Metsäliitto har gjort något liknande med delar av det som ingår i Metsä-koncernen.
Det kan vara ett mellanting mellan att behålla och sälja fysiskt. Ett jämförbart exempel är den finska skogsmaskintillverkaren Ponsse som noterats på Helsingforsbörsen men där grundarfamiljen fortfarande är majoritetsägare. Det skulle innebära en betydligt mer transparent och genomlyst verksamhet med återkommande kvartalsrapporter och hårda börsetiska regler men det kunde kanske vara välgörande och positivt som läget ser ut nu? Om man beaktar ovanstående beskrivning av en förmodad granvarubrist så borde Moelvenaktier vara ett intressant investeringscase för någon men att göra en notering av ett krisande bolag är knappast ett framgångsrecept.
Sannolikheten för en försäljning av Moelvens svenska delar?
Med det underlag som finns offentligt (och det ska sägas att ingen offentlig källa bekräftar vare sig en pågående genomlysning eller en försäljningsprocess) kan man göra någon form av sannolikhetsbedömning av en eventuell försäljning av den svenska verksamheten. Jag gjorde som många andra gör idag och körde caset med en AI-agent. Så här blev svaren men ta dem för vad de är: AI-genererade.
- Fortsatt strukturrationalisering inom nuvarande ägande, med ytterligare en eller två svenska enheter som avvecklas eller ställs om: cirka 55 procent inom två år. Detta pågår redan.
- Selektiv avyttring av enskilda bolag, där Vänerply är den lättaste biten att skilja ut: cirka 25 procent inom två år.
- Kapitaltillskott eller nyemission från de två ägarna: cirka 12 procent inom två år. Finansiellt fullt möjligt, politiskt svårt.
- Börsnotering av koncernen och en delförsäljning. Låg sannolikhet på kort sikt då koncernen behöver vara i finansiell balans innan notering. Kanske mer attraktivt på sikt och ett sätt för ägarföreningarna att minska sin kapitalexponering.
- Samlad försäljning av hela den svenska verksamheten till en utländsk industriell köpare: cirka 8 procent inom två år, 15 till 20 procent inom fem.
Åtta procent är lågt men inte försumbart. Nivån speglar att alla drivkrafter för en försäljning är strukturella och långsamma, medan alla hinder är konkreta och kortsiktiga. En transaktion av den storleken lämnar dessutom spår: banker, rådgivare, juridisk separation, konkurrensanmälan. Inga sådana spår syns i öppna källor.
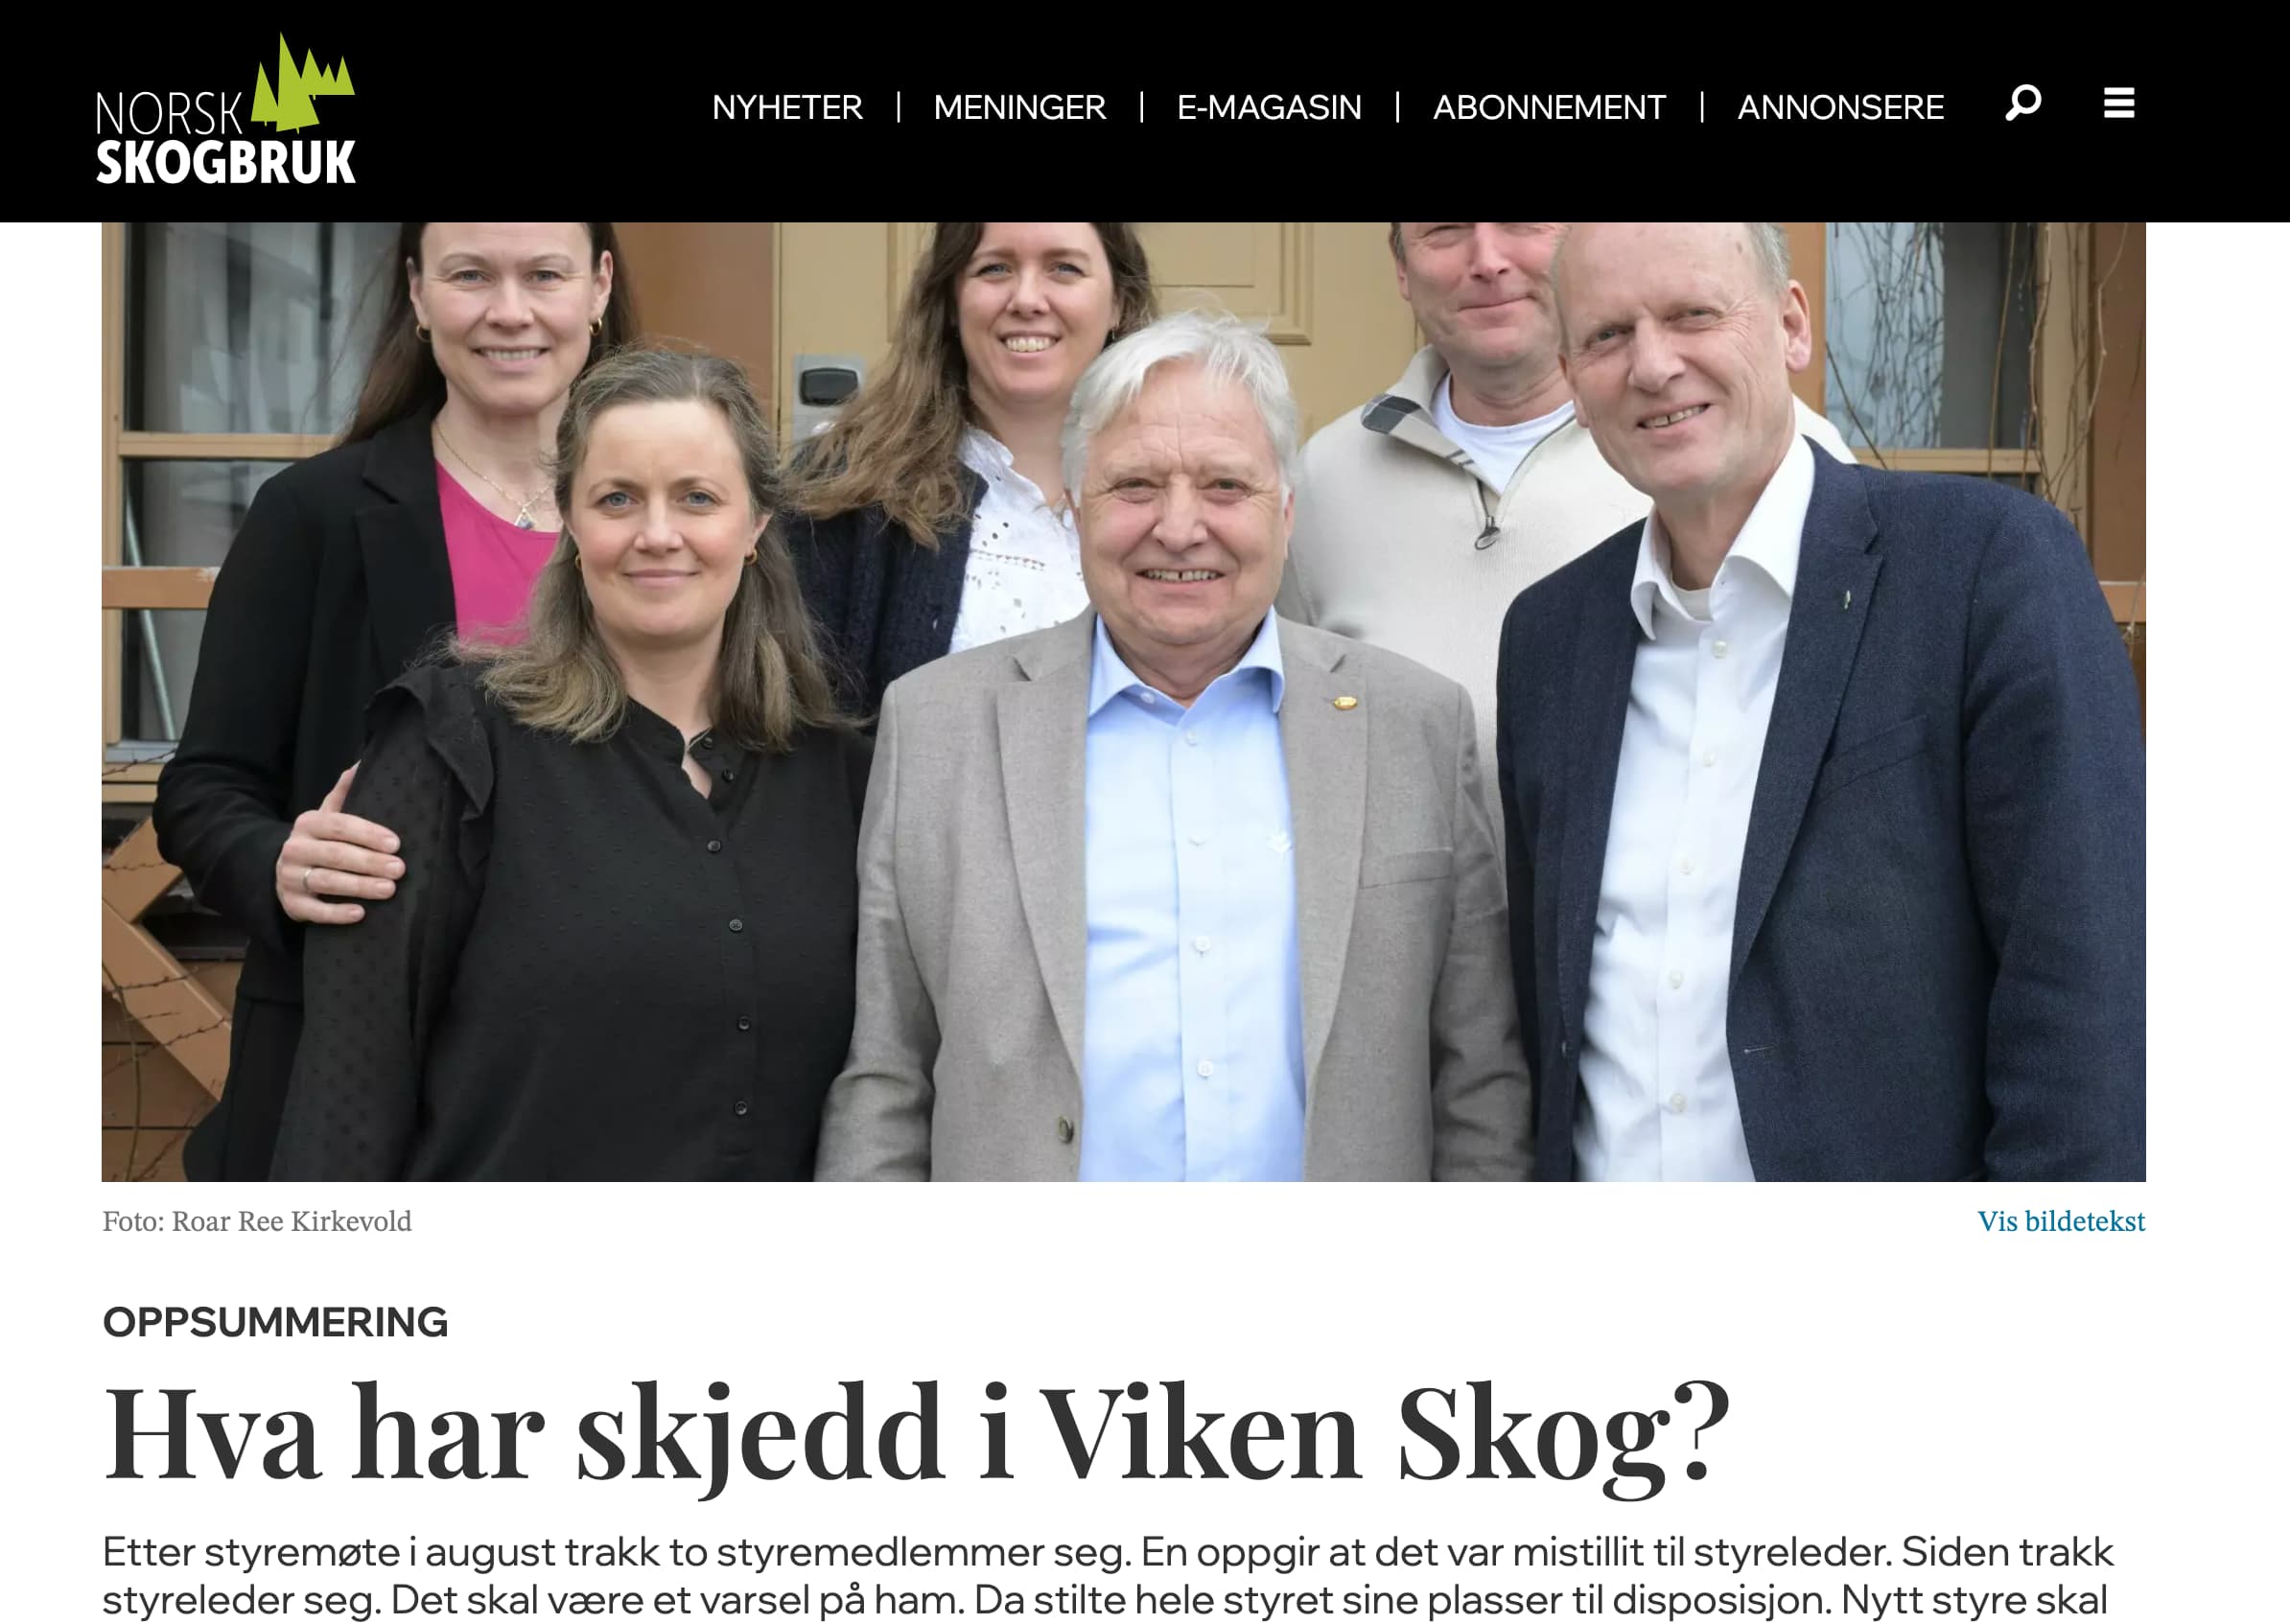
Femårssiffran är högre eftersom refinansieringen i maj 2028 tvingar fram ett vägval och eftersom det räcker att en av ägarföreningarna tappar tålamodet i medlemsledet. Här bör man speciellt hålla koll på skogsägarföreningen Viken Skog, där det just nu stormar rejält med avhoppade och avsatta personer i både ledning och styrelse. Om föreningarnas årsmöten 2027 ställs inför ett tredje år utan efterlikvid samtidigt som ett krav på nytt kapital reses, blir den del av koncernen som inte ger norsk virkesavsättning det mest närliggande att göra sig av med.
Vad det egentligen handlar om
Min bedömning är att Moelven trimmar och håller ut. Nedläggningarna, vägran att sälja Ransby, integrationen av limträverksamheten och koncentrationen av kapitalet till Valåsen och Edanesågen pekar alla åt samma håll. Ägarna har dessutom finansiell bärkraft nog att skjuta till pengar om det behövs. Hindret är medlemsdemokratin, inte balansräkningen.
Men vänta-scenariot löser inte det som faktiskt är fel. Nästa boom kommer att ge Moelven ett par mycket bra år, precis som 2021 gjorde men sedan kommer samma fråga tillbaka. Kostnaden för råvaran är i paritet med Europa och råvaran är bland den bästa som finns. Kapaciteten att vidareförädla är större än hos de flesta svenska konkurrenter. Och ändå förlorar tre divisioner pengar samtidigt medan centraleuropeiska producenter som betalar mer för stocken underbjuder på färdigvaran.
Det som fattas är inte kapacitet och inte råvara. Det är förmågan att ta betalt för kvaliteten och produkterna samtidigt som man är kostnadseffektiv. Får Moelven upp den förmågan behöver ingen sälja någonting. Får man inte upp den, kommer någon annan förr eller senare att erbjuda sig att göra jobbet åt ägarna och det kommer att komma med en kostnad.
Moelven i korthet
- Grundat 1899 i Moelv vid Mjøsa. 32 produktionsbolag på 37 platser i Norge och Sverige. 2 953 anställda vid årsskiftet, varav 1 478 i Sverige.
- Ägare: Glommen Mjøsen Skog SA 66,8 procent, Viken Skog SA 32,8 procent, 823 småaktieägare 0,3 procent.
- Omsättning 2025: 14 404 MNOK. Rörelseresultat: minus 1 086 MNOK. Soliditet: 37,2 procent. Nettoräntebärande skuld: 2 585 MNOK.
- Svenska sågverk (efter nedläggning av Årjäng och Ransby): Valåsen i Karlskoga, Edanesågen i Arvika, Notnäs i Torsby och Dalaträ.
- Sågverken förbrukar cirka 4,1 miljoner kubikmeter sågtimmer per år. Knappt hälften av det norska inköpsbehovet kommer från de norska skogsägarföreningarna som äger bolaget.
Källor och förbehåll
Underlaget är Moelvens årsredovisning för 2025, Glommen Mjøsen Skogs och Viken Skogs årsredovisningar för samma år, bolagens pressmeddelanden, Skogsstyrelsens, Lukes och flera Europeiska källors virkesprisstatistik, Eurostat samt svensk och norsk bransch- och regionalpress.
Uppgiften om att en genomlysning av koncernen skulle pågå och att en österrikisk intressent skulle vara aktuell för den svenska verksamheten är obekräftad. Ingen offentlig källa stöder den. Den återges här som en frågeställning, inte som ett faktum.
Prisjämförelsen mellan länderna bygger på egen omräkning till kronor per kubikmeter fast mått under bark levererat. Finska rotpriser har räknats om från m3fpb till m3fub med faktor 0,86, ett drivningstillägg om 150 kronor per kubikmeter och kursen 11 kronor per euro. De österrikiska och tyska noteringarna Kommer från offentlig statistik i de båda länderna.
Moelven publicerar inte längre kvartalsrapporter offentligt. Nästa hårda datapunkt om koncernens läge kommer först med årsredovisningen våren 2027. Det är långt dit…


